 Sayidat wa Aamal The Whole magazine Package
مقالات مشابهة


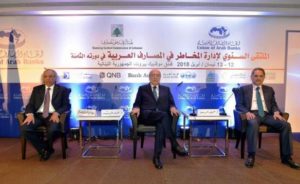
نظم اتحاد المصارف العربية بالتعاون مع لجنة الرقابة على المصارف في لبنان اليوم الخميس 12 نيسان 2018 في فندق موفنبيك فعاليات “الملتقى السنوي لرؤساء إدارة المخاطر في المصارف العربية” في دورته الثامنة.
شارك في فعاليات الملتقى نخبة مميزة من الخبراء من لبنان والعالم العربي من بينهم موظفوا السلطات الرقابية ورؤساء ومدراء المخاطر في المصارف ومدراء التدقيق الداخلي ورؤساء إدارة الرقابة المالية، إضافة الى مسؤولين وخبراء دوليين.
تحدث في حفل افتتاح فعاليات الملتقى رئيس اللجنة التنفيذية لإتحاد المصارف العربية الدكتور جوزف طربيه، رئيس مجلس إدارة اتحاد المصارف العربية معالي الشيخ محمد الجراح الصباح ورئيس لجنة الرقابة على المصارف – لبنان الأستاذ سمير حمود.
بداية، قال طربيه: “لقد أضحى هذا الملتقى تقليدا سنويا راسخا، وبات يشكل منصة للقاء بين كبار المسؤولين عن إدارة المخاطر في مصارفنا العربية للبحث والنقاش وتبادل الخبرات والمعرفة في كل ما يتعلق بالمخاطر المصرفية، وخصوصا ما أدخلته لجنة بازل للرقابة المصرفية من تعديلات على منهجيات قياس وإدارة المخاطر إستنادا إلى التطورات والتداعيات التي أفرزتها الأزمة المالية العالمية، والتي تركزت على السيولة ورأس المال، وكذلك على منهجية إحتساب الخسائر الناجمة عن إعادة تقييم الأدوات الإئتمانية، وكيفية مراعاة الخصوصيات المحلية عند تطبيق المعيار الدولي لتقارير الإفصاح المالي (IFRS9) هذا فضلا عن وضع خطط التعافي والتخطيط الرأسمالي”.
أضاف: “اليوم بدأ العالم يتحدث عن تجنب المخاطر وليس إدارتها، فبدلا من الممارسات السليمة لتقييم المخاطر أصبحنا نتحدث عن استقصاء المخاطر، كرد فعل على التشدد في تطبيق المعايير التنظيمية والتشريعات والقوانين العابرة للحدود خوفا من العقوبات الإقتصادية والمالية. وقد توسع أخيرا انتشار ظاهرة تجنب المخاطر De-Risking لارتباطها باحتمال عدم تمكن المصارف أحيانا من الإلتزام بمتطلبات الحيطة والحذر والعناية الواجبة Enhanced Due-Diligence التي تفرضها السلطات الرقابية والبنوك المراسلة، مثل التشدد بالحصول على المعلومات الواجبة عن الزبائن (KYC) وغيرها من إجراءات التحقق عن الزبائن أو العملاء أو القطاعات”.
وتابع: “قد يفضل عدم التعامل مع هذه الأنواع من الزبائن والعمليات، وهذا ما يعرف بظاهرة De-Risking، وهنا تكمن إشكالية المعالجة، ففي حال اعتمد المصرف خيار التخلي عن بعض العمليات أو العملاء، يكون قد خسر بعض الزبائن من باب الشك، وساهم في الوقت نفسه في تنامي ظاهرة صيرفة الظل (Shadow Banking)، حيث تبرز مشكلة جديدة وهي إمكانية ظهور قنوات مالية غير خاضعة لأي نوع من أنواع الرقابة. والحل الموضوعي في هذا المجال يتطلب تشددا أكثر في الرقابة الداخلية والتوسع في المعلومات والمعطيات الهادفة إلى تطبيق أشمل لقاعدة “إعرف عميلك”، وتوسيع آليات التنسيق والتعاون ما بين القطاع المصرفي والسلطات الرقابية والقضائية والأمنية”.
وأشار الى أنه “من المواضيع التي تعد من الأسباب الرئيسية لتفاقم الأزمة المالية العالمية، والتي تتمثل بقيام عدد كبير من المصارف ذات الإنتشار العالمي ببناء مديونية مفرطة داخل الميزانية وخارجها، حيث ترافق ذلك مع تآكل تدريجي لمستوى ونوعية رأس المال، وفي الموقف عينه، كان العديد من تلك المصارف يمتلك مخزونا غير كاف من السيولة، ترافق مع خسائر إئتمانية ضخمة نتيجة التركزات في الإستثمارات الناتجة عن ضعف الإدارة، ومخاطر الأطراف المقابلة، وخصوصا تلك الناتجة عن الإستثمار في المشتقات ومشتقات الإئتمان”.
ولفت الى أن “الأزمة قد تفاقمت بشكل أكبر جراء عملية تخفيض الإستدانة نتيجة لترابط المؤسسات النظامية في ما بينها عبر مجموعة معقدة من المعاملات، وكانت المحصلة انتقال العجز في القطاع المصرفي إلى بقية النظام المالي والإقتصاد الحقيقي، مما أدى إلى إنكماش هائل في السيولة وتوافر الإئتمان”.
وقال: “هذا الواقع، يقودنا إلى إلقاء الضوء على المعيار الدولي (IFRS9) الصادر عن مجلس معايير المحاسبة الدولي والمتعلق بالأدوات المالية والمخصصات المالية، والذي حل محل معيار المحاسبة الدولي رقم 39 المتعلق بالأدوات المالية: الإثبات والقياس، طارحا متطلبات جديدة للتصنيف والقياس والإضمحلال ومحاسبة التحوط، والذي أصبح إلزاميا مع بداية هذا العام مع السماح بالتطبيق المبكر، كما يجب تطبيقه بأثر رجعي”.
أضاف: “لقد أظهرت الدراسات والتحليلات، أن نقاط الضعف شملت مروحة واسعة من بنية النشاطات والممارسات المصرفية، منها ما يتعلق بالإستثمارات العالية المخاطر، وبممارسات التسنيد وإعادة التسنيد المعقدة، وبممارسات إدارة المخاطر بما في ذلك حوكمة المخاطر، إضافة إلى التركزات في الإستثمارات واختبارات الضغط، ممارسات تقييم الأصول، وفي الإفصاح، والشفافية، وإدارة السيولة، وأخيرا وليس آخرا في دورية متطلبات رأس المال”.
وتابع: “أمام هذا الواقع تداعت الهيئات الرقابية الوطنية والدولية لتطوير قواعد ومعايير العمل المصرفي المالي، ووضع معايير دولية حديثة تساهم في جعل المصارف أكثر قدرة على تحمل الصدمات عبر تحديد وضعية مخاطر المصارف بطريقة أكثر شمولية. وقد كان للجنة بازل دور قيادي في هذا المجال، حيث قامت بإجراء تعديلات واسعة وجوهرية على الدعامات الثلاث لبازل 2 تمثلت بإصدار قواعد ومعايير جديدة شكلت معا بازل3 ومن بينها: التشديد على إضطلاع مجلس الإدارة بمسؤوليته الكلية عن المصرف، بما في ذلك إستراتيجية أعماله ومخاطره وتنظيمه والسلامة المالية والحوكمة. قيام الإدارة العليا بالتأكيد أن أنشطة المصرف تتصف مع استراتيجية الأعمال وتحمل المخاطر والسياسات التي وافق عليها المجلس. وجوب أن يكون لدى المصرف وظيفة مستقلة لإدارة المخاطر مع سلطة ومكانة واستراتيجية وموارد كافية، وإمكانية إبلاغ معلوماتها إلى المجلس”.
وقال طربيه: “إننا نؤكد من خلال هذا الملتقى أهمية فهم ثقافة إدارة المخاطر وتجنبها وخاصة المخاطر على أنواعها بما فيها مخاطر السمعة ومخاطر تبييض الأموال ومخاطر تمويل الإرهاب. كما يهمنا أن نعمل معا من خلال هذا الملتقى على إعداد سيناريو لدراسة أثر تطبيق معيار الإبلاغ المالي على حجم المخصصات والربحية، والقاعدة الرأسمالية، والتعرف على تجارب الدول والبنوك في هذا المجال لتحديد الأطر التي يمكن أن نضعها للتطبيق وقياس مدى كفاية نظم المعلومات وتوافر الموارد البشرية والخبرات”.
أضاف: “كما أننا في اتحاد المصارف العربية، نشدد اليوم على أن البنوك خلال سعيها نحو تطبيق المعيار الدولي (IFRS9) سوف تواجه الكثير من التحديات، ولعل أبرزها يتمثل في ضرورة تعزيز التنسيق بين الوحدات المتخصصة، وكذلك ضرورة تحقيق التكامل والتوافق بين البيانات المالية والمخاطر بالإضافة إلى تحديات جمع وحفظ البيانات التاريخية الضرورية لوضع النماذج الخاصة بالخسائر المتوقعة. كما يجب التنبه إلى بروز تحديات البنية التحتية وأنظمتها ومنهجيات وأدلة عمل، وتقنيات تقييم المخاطر والسياسات المحاسبية، الأمر الذي يتطلب رفع قدرات العاملين ومهاراتهم ومواكبتهم لمستجدات العمل المصرفي على المستوى الدولي”.
وتابع: “في هذا المجال، سوف نعمل على تشكيل مجموعة خاصة لإدارة المخاطر في الإتحاد الدولي للمصرفيين العرب، والدعوة مفتوحة أمامكم للانضمام إلى هذه المجموعة لتكون منطلقا للتعمق أكثر من خلال خبراتكم ووضع الأسس لتعزيز التنسيق بين الوحدات المتخصصة في إدارة المخاطر، لمواكبة المستجدات على مستوى العمل المصرفي العربي”.
وأردف: “إن اتحاد المصارف العربية سيطلق قريبا المركز العربي لإدارة المخاطر، وسيكون مقره في مقر الامانة العامة للاتحاد، وذلك بهدف الإرتقاء بصناعة إدارة المخاطر في العالم العربي، بما يتناغم والمعايير والممارسات الدولية المعروفة والمعتمدة على الصعيدين العملي والنظري، وزيادة الوعي لدى القطاع المصرفي والمالي وقطاع الشركات في العالم العربي حول أهمية تبني وتطبيق أحدث تقنيات وأساليب إدارة المخاطر المعروفة دوليا”.
وختم: “من مهام هذا المركز تقديم الدراسات والبحوث العلمية المعمقة في مجالات إدارة المخاطر على تنوعها وتوفير التدريب المتخصص في مجال إدارة المخاطر بكافة قطاعاتها، وإعداد العاملين في القطاع المصرفي والمالي عبر دورات تدريبية متخصصة، وإعدادهم لإمتحانات الديبلوم أو الشهادات العلمية المتخصصة مثل FRM, AML, CFT, CFA وغيرها. ونتطلع إلى تعاون وتنسيق بين مجموعة إدارة المخاطر في الإتحاد الدولي والمركز العربي لإدارة المخاطر”.
الصباح
بدوره، قال الصباح: “هذا الملتقى أصبح غنيا عن التعريف، فقد أثبت على مر دوراته السابقة قدرته على حشد نخبة من الخبراء والمتابعين لمسألة إدارة المخاطر في المصارف على الصعيدين العربي والعالمي، الأمر الذي يجعل منه منصة رئيسية لتلاقي المعنيين كافة في هذا المجال للتباحث حول الأولويات الحالية لإدارة مصارفنا العربية والتعديلات الهادفة إلى تقوية المعايير المصرفية الدولية التي من شأنها أن تقلل من احتمالات تعثر المصارف، وتخفف من تأثير حالات الفشل على النظام المالي بشكل خاص وعلى الإقتصاد بشكل عام”.

أضاف: “تهدف محاور هذا الملتقى وعناوينه الرئيسية إلى الإضاءة على مبادىء وأسباب المراجعة الشاملة للموجودات المثقلة بالمخاطر، وشرح الإصلاحات الجديدة للجنة بازل الهادفة إلى تعديل المقاربة المعيارية لمخاطر الإئتمان، ومخاطر السمعة ومخاطر التشغيل ومخاطر تبييض الأموال، والأسباب الكامنة وراء هذه المخاطر، إضافة إلى شرح التحديات التي تواجه مصارفنا العربية في تطبيق المعيار الدولي للتقارير المالية، ومناقشة المعالجة النظامية للتعرضات السيادية، والتخطيط الرأسمالي وتخطيط السيولة، والتطبيق العملي لإطار الربحية المعدل على أساس المخاطر، إضافة إلى خطط التعافي، والمقترحات الجديدة لمنهجية المضاربة المعيارية لمخاطر التشغيل”.
وأشار الى أن “الصناعة المصرفية شهدت خلال العقدين الماضيين الكثير من التطورات والتغيرات نتيجة التقدم التكنولوجي المتسارع، وبرز العديد من المنتجات المالية الجديدة التي تقدمها البنوك، مما وضع الصناعة المصرفية أمام تحديات كثيرة تستوجب تضافر الجهود من جميع الأطراف المعنية لتعظيم الفائدة من هذه التطورات والحد أو التقليل من المخاطر الناجمة عنها”.
وقال: “مصارفنا العربية تحرص كل الحرص على تطبيق التشريعات الدولية مثل توصيات بازل، وتوصيات مجموعة العمل المالي (FATF)، وتوصيات مجلس الإستقرار المالي (FSB) وغيرها من التوصيات والتشريعات، وهذا التشدد من قبل مصارفنا العربية في الإمتثال لهذه التشريعات ناجم عن وعيها وقناعتها بها، وإدراكها بخطورتها على أعمالها داخل بلدانها وخارجها. وأود أن أشير هنا، إلى أن أحد العناصر المساعدة للهيئات الرقابية في تنفيذ مهامها هو تطبيق حوكمة رشيدة في المؤسسات المصرفية، وبرأينا فإن تطبيق مبادىء الحوكمة بشكل جيد يؤدي دون شك إلى تسهيل مهمة الهيئات الرقابية، وخصوصا المبادىء المتعلقة بالممارسات الصحيحة لمجالس الإدارة والإدارة العليا، وممارسات شفافة في التعويض والمكافآت”.
وختم: “إن منبرنا في اتحاد المصارف العربية الذي لي شرف ترؤسه هو منبر للبحث في هذه المسائل البالغة الأهمية، وغيرها من المسائل التي تهم مصارفنا ومصرفيينا العرب. وعلينا أن نساهم بجعل قطاعاتنا المصرفية والمالية، بكل مواردها البشرية، قادرة على اكتساب الصلابة في مواجهة الصدمات، إلا أن هذا لا يعفي من المطالبة بأهمية قيام المصارف العربية بالتمويلات اللازمة للتنمية الإقتصادية في وطننا العربي”.
أما حمود فقال: “تنظر اللجنة إلى إدارة المخاطر على أنها إدارة غير جامدة بل متحركة ومرنة، تتغير وفقا لتطورات السوق المصرفية الداخلية وتواجه ارتدادات الأسواق الخارجية ومتطلبات المعايير الدولية. ولا شك أن
 السوق اللبنانية تحمل في طياتها مخاطر بنيوية تتمثل في أن حجم الكتلة النقدية تفوق بأضعاف قدرة الاقتصاد اللبناني على امتصاصها، وأن دولرة السوق المحلية، تجعل من الكتلة النقدية M3 هي الوازنة بدلا من M2. وما يزيد الامر صعوبة، أن اتجاه الفوائد عالميا هو صعودي، وانعكاسه على معدلات الفوائد في لبنان سيكون في نفس الاتجاه وانما بوتيرة أعلى. وعليه، تواجه المصارف مشكلة الربحية في ظل انخفاض نسبة التسليف للودائع وإن كان ذلك لحساب سيولة فائضة تكون كلفتها مرتفعة وعبئا على المصارف مما يوجب ابتكار أدوات نقدية ومالية للوصول إلى هامش فائدة ايجابي يبرر حجم الأعمال والأموال الخاصة”.
وأشار الى أن “مصرف لبنان كان له الدور الأول في تنظيم هذه السوق من خلال إدارة الكتلة النقدية، وحجم السيولة الفائضة، وكان الهدف مثلث الاضلاع من الحفاظ على سعر صرف الليرة إلى تعزيز ملاءة المصارف والاحتفاظ بربحية تبرر استمرار المؤسسات المصرفية. وخلال الفترة الممتدة من 2016 لتاريخه، أصدر مصرف لبنان عدة تعاميم تتعلق بالملاءة والسيولة وحجم المؤونات لتغطية الخسائر المتوقعة”.
ولفت الى أن “نسبة الملاءة المطلوبة ارتفعت في نهاية عام 2016 من 12% إلى 14% وحتى نهاية هذا العام إلى 15% كما طلب من المصارف تكوين المؤونات والاحتياطات لمواجهة متطلبات المعايير المحاسبية للخسائر المتوقعة، إضافة إلى إجراء اختبارات ضغط على السيولة واحتساب نسبة تغطية السيولة وفقا لمتطلبات بازل 3، مرورا بطلب تقديم خطة تعاف، وخطة العمل لمدة ثلاث سنوات بغية متابعة تطورات اعمالها، وتحديد أسباب عدم انجاز الخطط المرسومة”.
وقال: “صحيح أن نسبة الملاءة المرتفعة تربك المصارف لجهة مقارنة حجم الرأسمال النظامي المطلوب بالمقارنة مع حجم الرأسمال الاقتصادي، كما أن نسبة السيولة المرتفعة تدل على عدم إنتاجية قسم كبير من الودائع أو الموارد وأن المؤونات الإضافية المطلوبة تجعل من كلفة الإقراض أعلى، غير أن كل ذلك يبقى مقبولا إذا ما أخذنا بالاعتبار الاستقرار النقدي الذي تؤمنه المصارف وذلك لتغطية احتياجات القطاعين الخاص والعام على السواء”.
أضاف: “ما يجول في خاطري، أن المصارف تحتاج الى توسعة قاعدة رساميلها، فالشركات المساهمة وجدت اساسا لقاعدة مساهمين واسعة، وأن التمركز في الملكية لن يعطي نفعا إذا ما نظرنا الى المستقبل واحتمال ارتفاع حجم الاعمال مع وجوب الالتزام بنسبتي الملاءة والرافعة المالية، وبصورة موازية، فإن الشراكة يجب ألا تقتصر على الملكية، بل ان تتبع المصارف مبدأ الشراكة الإدارية، فتكون بداية الإدارة الصحيحة في الحوكمة على صعيد مجلس الإدارة، والإدارة التنفيذية على السواء”.
وتابع: “إن رسم هيكلية إدارية صحيحة، تجعل من الدوائر شركاء حقيقيين في الإدارة وتنفيذ خطة العمل الموضوعة هو السبيل لتمكين المصارف من التوسع والتوازن بين نتيجة الاعمال، صحة الرقابة، وإدارة المخاطر”.
وأردف: “يمكن القول ان القطاع المصرفي يتمتع بأوضاع مالية تجعله ملتزما بالكامل بمعايير السيولة، والملاءة، والمحاسبة، وأن دوره في تعزيز الاقتصاد لا يزال رائدا وحاضرا للمراحل المقبلة، غير أن ذلك، لا يمنعنا من القول إن المخاطر لا تزال تحيط بالقطاع ولا سيما في إدارة الربحية، وتحديد خطط العمل المستقبلية إضافة إلى المخاطر المتنوعة في الإدارة والتشغيل من امتثال، حوكمة، مكافحة القرصنة، ومخاطر العملات الرقمية التي تشق طريقها ولو بصعوبة وبرفض أكثر بيوت المال، والمصارف المركزية”.
وختم: “ترى اللجنة أن المطلوب من المصارف هو التوازن في رسم الخطط المستقبلية والحفاظ على دور الوساطة الصحيحة ما بين المودع والمقترض، إضافة إلى مواكبة التطورات الحاصلة في الخارج لجهة وسائل الدفع، ولن يكون ذلك ممكنا إلا بتطوير خبرات الجهاز البشري خاصة في مجال إدارة المخاطر ومتابعة أوضاع المصرف ومعالجة أي خلل بصورة مسبقة حفاظا على متانة المصرف في ملاءته، وسيولته، وربحيته”.